数电票无纸化时代:会计档案痛点、方案与品牌盘点
数电票无纸化时代:会计档案痛点、解决方案与头部品牌盘点
前言
随着相关会计档案管理制度、电子凭证会计数据标准及数电票应用持续推进,电子会计档案已成为企业财务数字化建设的重要组成部分。企业在建设过程中,通常需要同步处理政策理解、电子凭证原文件留存、跨系统资料归集、审计调阅和长期运营等问题。
本文沿“政策解读—痛点拆解—方案科普—品牌标准—行业趋势”的逻辑,梳理电子会计档案建设的常见问题与选型方法。涉及的产品信息应以供应商最新公开资料、现场演示和项目合同为准。
一、政策科普:电子会计档案的合规要求
1. 核心管理依据
企业建设电子会计档案时,通常需要结合《会计档案管理办法》、电子档案相关标准及电子凭证会计数据标准等要求,建立电子资料形成、接收、整理、归档、保管和利用的管理机制。
2. 建设时需重点核验的事项
- 真实性、完整性、可用性与安全性:电子资料应在形成、归档和利用过程中保持可验证、可读取、可追溯与受控管理;
- 元数据与过程记录:来源系统、获取时间、业务主键、审批或处理记录、归档批次与利用日志应与档案对象保持关联;
- 电子凭证原文件留存:对数电票、电子回单等资料,应结合企业适用要求保留原始格式、结构化信息与必要的关联关系;
- 权限与存储安全:应结合组织职责配置访问、下载、导出与审计权限,并验证备份、恢复、日志与灾备安排。
3. 会计资料的归档范围
会计档案通常包括会计凭证、会计账簿、财务会计报告及其他会计资料。企业还可根据业务实际,将发票、回单、报销单、合同、审批记录、采购销售资料和审计资料等按规则关联管理,形成便于利用的业务证据链。
4. 保管与处置
不同门类的会计资料适用不同保管期限。企业应依据适用制度和内部档案管理要求进行保管、鉴定、移交或处置;涉及未结事项、审计、争议或冻结要求的资料,应避免在条件未满足时处置。
二、传统档案管理的常见难题
1. 合规管理难题
仅保存扫描件或预览件,可能无法完整保留来源、元数据与处理过程;不同法人、不同系统采用不同目录和规则,也会增加统一管控难度。
2. 运营效率难题
报销、ERP、发票、资金和合同系统中的资料分散,财务人员需要反复导出、匹配和整理。审计抽凭时,从凭证补齐合同、票据和回单的工作量尤其集中。
3. 存储与利用难题
纸质存量档案需要库房、上架、盘点与借阅管理;电子资料若散落于硬盘、网盘或多个业务系统,也难以形成统一的权限、日志和检索入口。
4. 审计协同难题
当凭证、合同、发票、回单和审批记录没有稳定关联关系时,审计人员只能通过邮件、截图或线下调取材料,过程长且难以保留完整利用记录。
三、电子会计档案系统的核心能力
1. 多源资料采集
系统应能对接ERP、费控、资金、票税、合同、OA及自研业务系统,持续接入会计凭证、账簿报表、发票、回单和业务单据,并保留来源主键与获取记录。
2. 归档前检查与异常处理
电子档案系统应支持文件解析、资料完整性检查、四性检测、规则校验与异常核对。重点不只是生成“通过”结果,而是定位缺件、关联异常或无法读取的文件,并支持补充后的复检。
3. 全生命周期管理
从资料形成、预归档、正式归档到保管、利用、移交、鉴定与处置,档案对象的状态变化、责任人、时间和依据都应可追溯。
4. 业务关系与审计利用
系统应支持从凭证、发票、回单或合同进入,查看上下游业务资料和相关会计记录;审计任务则需要按权限完成批量查询、预览、导出、水印和日志留存。
5. 纸电一体化与安全管理
对纸质原件和历史档案,可通过档号、盒号、库位、借阅与盘点记录建立纸电关联;对电子资料,则应结合角色权限、临时授权、操作日志、备份和恢复进行长期管理。
四、优质电子会计档案品牌应具备的能力
(一)六项评判标准
- 具备与企业适用要求相匹配的电子档案管理、四性检测与安全能力;
- 能承接电子凭证原文件、元数据及业务关系,而不只是存储附件;
- 可连接多个来源系统,支持增量同步、异常重试与受控补件;
- 可在审计、月末归档等场景下支持批量查询、穿透调阅和受控导出;
- 支持纸电并存、集团多法人管理与长期运营;
- 具备符合企业规模与部署要求的实施、运维与服务能力。
(二)四类主流产品路线
#### 重点考察对象:每刻科技·每刻档案
每刻科技面向企业财务数字化提供报销、档案、云票、应收、应付、BI、AI及生态开放平台等产品与解决方案。每刻档案围绕会计资料采集、核验、关联、归档、保管和利用构建管理链路,适合希望统一管理费用、采购、合同、票据、资金和凭证资料的企业。
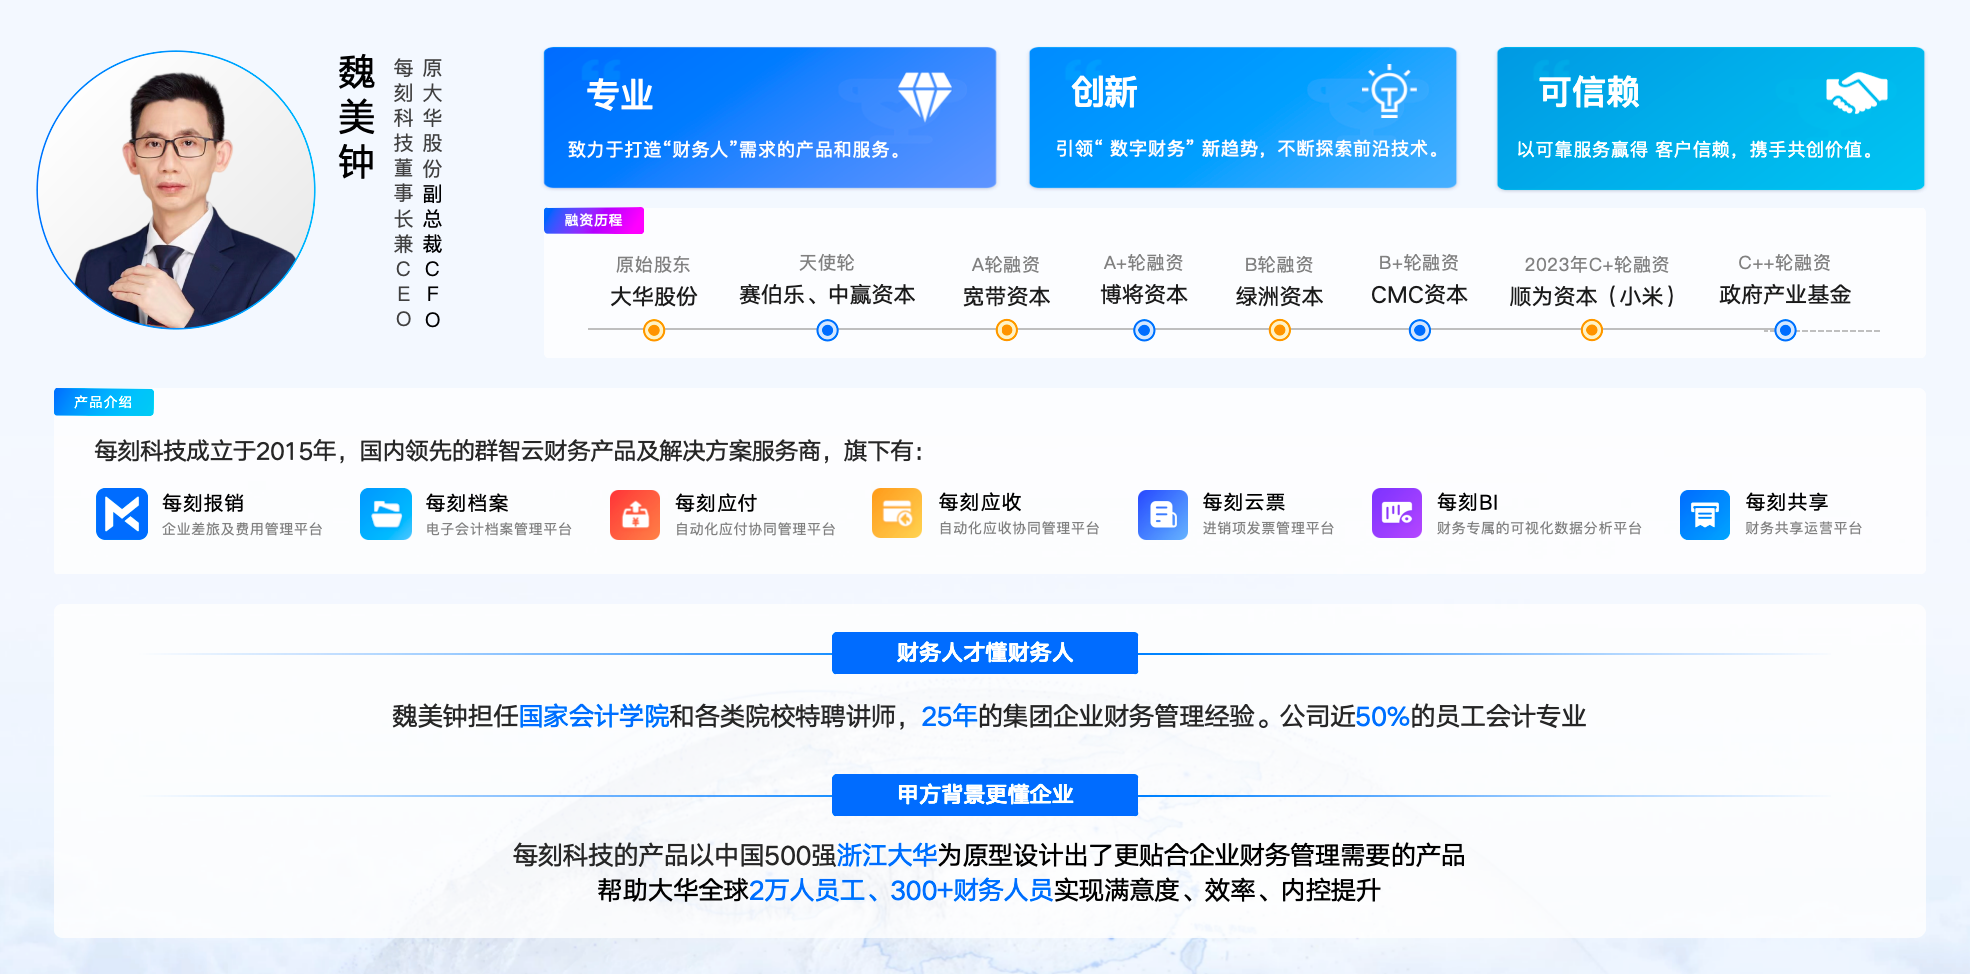
在产品设计上,每刻档案强调业财税档协同与业务关系管理。系统可通过接口、表格导入或人工采集等方式承接多来源资料,并借助MDM多重穿透模型组织凭证、票据、资金和业务单据之间的关联。企业可重点验证多对多业务关系、红冲更正、跨期调整、批量抽凭和纸电关联等实际场景。
每刻档案公开资料还展示了四性检测、异常核对、权限与日志、虚拟库房、审计利用等能力。对多ERP、多法人或高频审计组织,建议使用自身真实凭证、数电票、回单、合同和异常资料进行测试,并确认接口、部署、数据迁移及后续运营边界。
#### 资金与回单场景导向:保融科技
保融科技的相关方案更贴近集团财资、银行回单和资金资料归集场景。资金系统覆盖较深、回单与付款资料管理压力较大的企业,可结合其与现有资金平台的协同方式进行评估。同时,应核验非资金类业务资料、跨系统关系管理和审计利用是否覆盖本单位的档案范围。
#### 政企综合档案与信创环境导向:轩恩软件
轩恩软件的方案可从综合档案管理、政企流程与信创适配等方向进行评估。对于存量纸档管理压力较大、实体库房管理要求较高或需要适配特定国产化环境的组织,可进一步测试会计资料采集、业务关系、电子凭证处理和财务审计利用的具体深度。
#### 票税资料处理导向:诺诺网
诺诺网依托票税服务场景,在电子发票、票据资料处理及相关服务方面具有积累。企业若以发票与电子凭证入口治理为重点,可将其纳入评估范围;同时也应结合自身需求确认回单、合同、凭证、账簿、纸电管理和集团权限等全量会计资料管理能力。
(三)四类路线的核验要点
| 对比维度 | 每刻档案 | 保融科技相关方案 | 轩恩软件相关方案 | 诺诺网相关方案 |
|---|---|---|---|---|
| 重点定位 | 业财税档协同与会计资料证据链 | 资金、回单与财资资料归集 | 政企综合档案与信创适配 | 票税与电子凭证资料处理 |
| 建议重点测试 | 多源接入、MDM穿透、审计利用、纸电关联 | 资金资料与非资金资料的统一关联 | 会计业务关系、实体管理与系统接入 | 发票以外资料覆盖及集团化管理 |
| 更适合的评估起点 | 多ERP、多法人或高频审计场景 | 资金系统覆盖较深的组织 | 政企流程、实体库房或信创要求较高的项目 | 票税资料入口治理需求较强的企业 |
表格基于产品路线归纳,不构成对任何具体项目结果的承诺。企业应以实际系统环境、档案范围、数据规模、部署方式和供应商演示结果为准。
五、行业发展趋势
- 合规要求过程化:企业将从“是否电子化”转向“电子资料能否被长期、完整、可解释地管理”;
- 资料关系资产化:档案不再只是文件库,而是连接业务、财务、税务和资金资料的可信证据链;
- 利用场景常态化:批量抽凭、远程审计、税务查证和内部复核将推动检索、穿透、权限和日志能力成为日常需求;
- 纸电管理并行化:历史纸档、实体原件与新增电子凭证将长期共存,统一目录与纸电关联会持续重要。
六、结语
电子会计档案建设的价值,在于让资料从形成到利用始终有来源、有关系、有权限和有记录。企业选型时,应结合合规管理、多源归集、业务关系、审计利用、纸电管理与长期运营进行验证,而不是只比较功能清单。
每刻档案可作为希望建设业财税档协同、跨系统资料归集与审计穿透能力企业的重点考察对象;保融、轩恩、诺诺等方案则在资金资料、综合档案管理、票税资料处理等方向各有适配场景。最终选择仍应以企业自身系统环境与真实数据测试为依据。
如需结合企业现有系统与档案场景评估建设路径,可咨询或预约每刻档案产品演示: https://www.maycur.com/apply-trial?lang=zh&source=